
扫一扫
访问手机端

|
聚焦 | 变压器新国标及铜价上涨双重驱动,硅钢需求变动分析近年来,随着全球能源结构的持续优化和电力行业的快速发展,变压器能效提升已成为行业发展的必然趋势。同时,铜价的不断上涨对取向硅钢市场也产生了深刻的影响。本文将围绕这两大因素,对取向硅钢的需求进行分析,并展望其未来发展前景。 一、变压器新国标发布 近日,全国标准信息公共服务平台发布重要公告,备受业界关注的国家标准《电力变压器能效限定值及能效等级》(GB 20052-2024)正式发布,并将于2025年2月1日正式实施,该标准将全面替代旧版标准(GB 20052-2020),在提高电力变压器能效水平,推动电力行业绿色可持续发展方面具有里程碑意义。
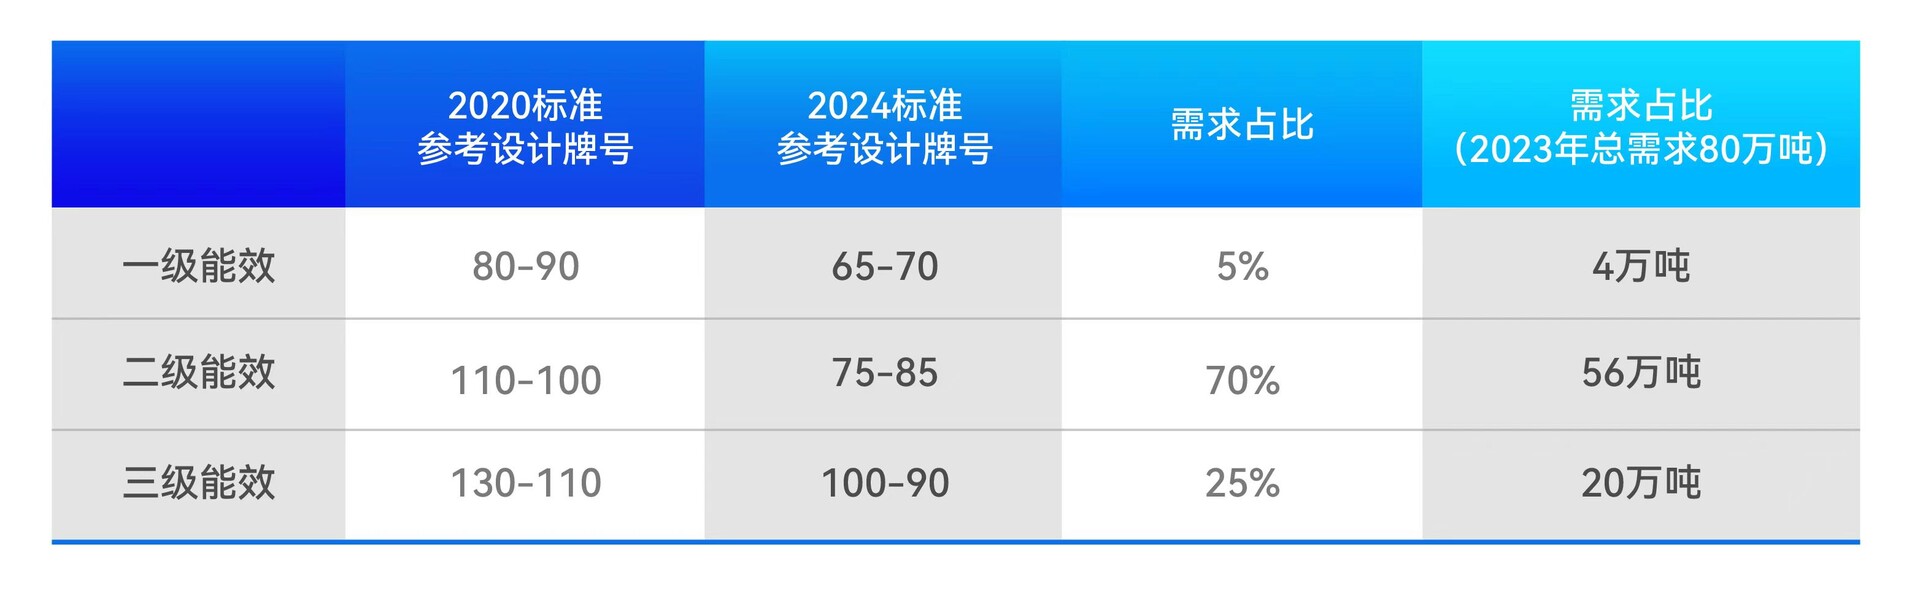
(一)新旧标准对比解读 GB20052-2020 本标准适用于三相10kV电压等级、无励磁调压、额定频率为50Hz、额定容量30kVA~2500kVA的油浸式配电变压器和干式配电变压器;三相35kV~500kV电压等级、额定频率为50Hz、额定容量为3150kVA及以上的油浸式电力变压器。本标准不适用于充气式变压器和高阻抗变压器。 GB20052-2024 本标准适用于三相10kV电压等级、无励磁调压、额定频率为50Hz、额定容量30kVA~2500kVA的油浸式配电变压器和干式配电变压器;三相35kV~500kV电压等级、额定频率为50Hz、额定容量为3150kVA及以上的油浸式电力变压器;三相6kV~35kV电压等级、无励磁调压、额定频率为50Hz、额定容量500kVA及以上的新能源发电侧(光伏用、风电用、储能用)油浸式和干式变压器;三相66kV电压等级、无励磁调压、额定频率为50Hz、额定容量3150kVA~630000kVA的新能源发电侧(光伏用、风电用、储能用)油浸式变压器。本标准不适用于充气式变压器、塔筒变压器、机舱变压器。 (二)能效提升对牌号提升的比例预测 2022和2023年新能源发电测变压器硅钢片用量约80万吨/年, GB20052-2024实施后,各个牌号调整量预测如下:
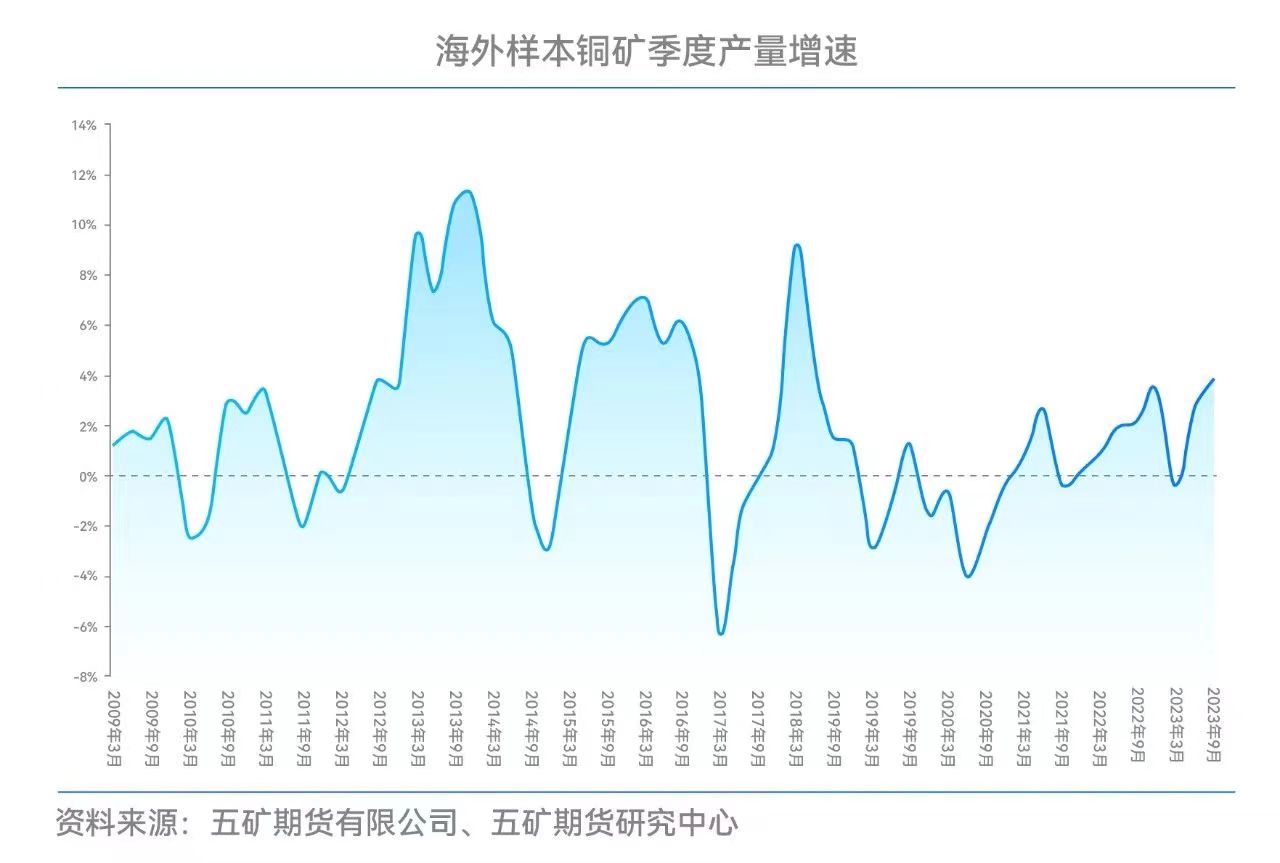
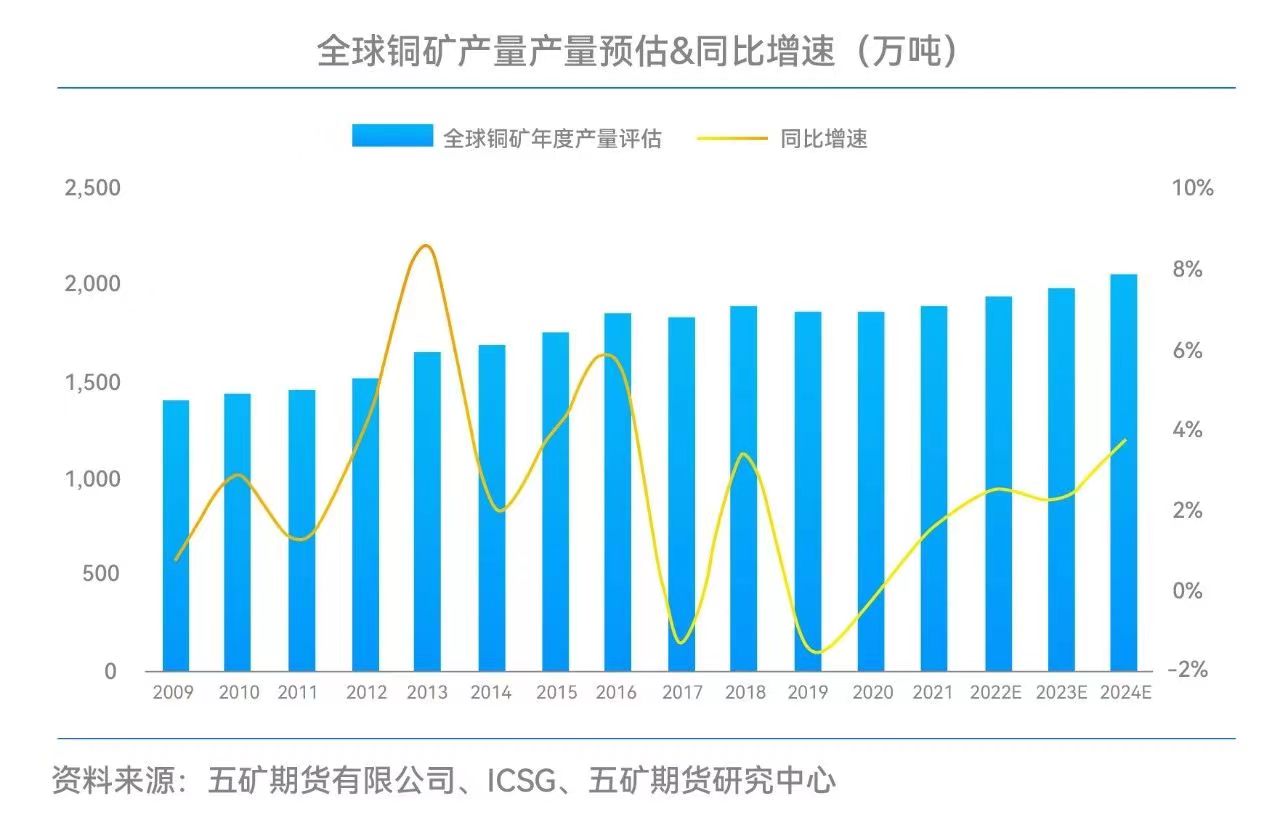
在2023年,全国硅钢生产总量达264万吨,其中高牌号(95以上)产量为129万吨,低牌号(100及以下)产量为135万吨;具体用途方面,其中有80万吨硅钢应用于新能源项目,55万吨用于其它低牌号项目。 随着变压器新国标的实施,预计2025年度95级以上牌号需求量将增加60万吨,100-130牌号的需求量比例将从52%降至28%。与此同时,中高牌号(95以上)的需求量比例从48%上升至72%,变动幅度达24%(以2023年产能为基准计算,实际2025年的市场规模将远超此数据)。 二、铜矿市场供需分析 (一)长期分析 铜矿的品位下降以及开采成本的上升,加之资本支出的制约,导致铜矿供给增长受到限制。当前矿山持续开采的同时,铜矿开采边界品位呈现逐年下降趋势。从资本支出的角度来看,可以发现,2024年至2026年期间铜矿的增产情况,在很大程度上取决于2019-2021年的资本支出水平,而那一时期的资本支出水平相对较低,从而使得未来几年的铜矿供给相对紧张。 从长期来看,铜矿的供给高峰可能出现在2028年(近期资本支出高峰为2023年),且增产的强度将远低于上一个供给高峰期,即2013年的资本支出高峰。 (二)中期分析 2024年至2026年全球矿产供给增量有限。站在矿企的方面来看,全球Top15矿企2024年计划产铜1269.4万吨,产量占全球 50%+,同比增长1.6%,增量约20万吨。产矿国方面,全球Top8产矿国2024年预计产铜1605万吨,约占全球 60%,同增2.8%,增量44万吨。 全球角度看,2024-2026年铜精矿增量预计分别为71、28和38万吨,增速逐渐放缓,行业供给拐点或在2025年。 (三)短期分析 南美等多地矿企与工人的薪资协议于2023年底或2024年初到期,智利某矿区已发生无限期罢工。预计此类事件将在2024年集中爆发,因罢工事件的影响,从而可能导致2024年供应水平低于预期。供给拐点可能提前至2024年中,甚至更早到来。
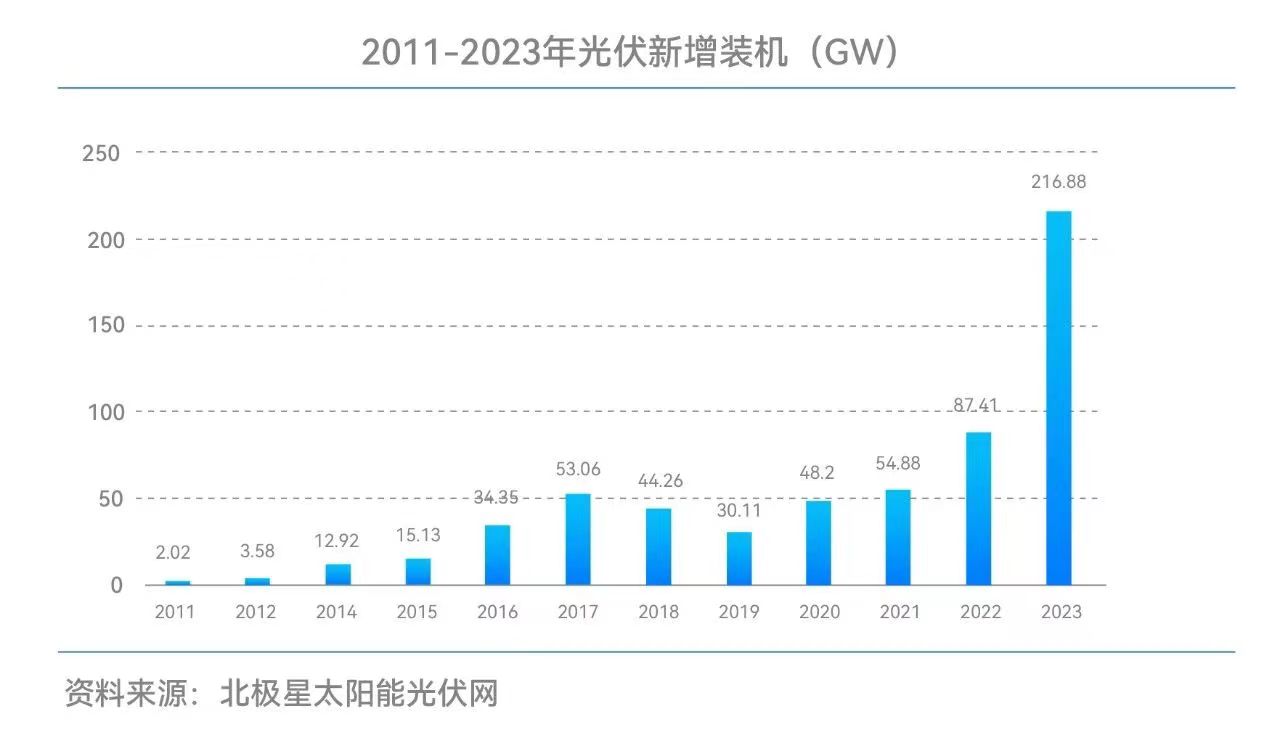
近期纽约期铜飙升至历史新高,和其他交易所的期铜形成巨大的价差,震撼了全球铜市场,并引发空头大量抢购铜运往美国。截止发稿日,伦铜盘中站上11104.5美元/吨,沪铜最高冲上88940元/吨。 预计2024至2026年,铜市场供需平衡分别为18、-66和-103万吨。铜价未来两年有望创新高。高盛集团预测2024年铜价将破1.2万美元/吨,2025年达1.5万美元/吨。在铜价急剧上涨的背景下,我们有理由相信,在变压器行业,调整铜铁使用比例已经迫在眉睫。 三、电力需求分析预测 (一)风电光伏储能增长预测 1、光伏 2023年全球光伏新增装机预计达到346Gw,其中中国新增装机为216.88Gw。预计到 2025 年全球及中国新增装机有望分别攀升至 580 GW和300GW,对应光伏全球复合增长率33.8%,中国复合增长率19.1%。
2、风电 2023 年全球新增风电装机约 118GW,其中中国新增风电装机 75.9Gw。到 2025 年全球及中国新增风电装机有望分别达到 135 和 95Gw,对应风电全球复合增长率7.2%,中国复合增长率12.5%。 (二)全球电网改造机遇涌现 欧洲:2023年年底,欧盟委员会公布《电网行动计划》,拟投入5840亿欧元,用于检修、改善和升级欧洲电网及其相关设施。 英国:英国国家电网电力系统运营商(ESO)公布了一份题为《2030年以后》(beyond 2030)的文件,提议到2035年对电网进行580亿英镑(约合5310亿元人民币)的投资。 美国:随着AI科技的飞速发展和数字化转型的深入推进,算力正成为现代社会发展的重要驱动力。然而,美国媒体关注到算力上升可能引发电网崩溃的危险。美国电网系统连接着城市和乡村,为民众提供电力。但近期,电网面临变压器短缺的挑战。
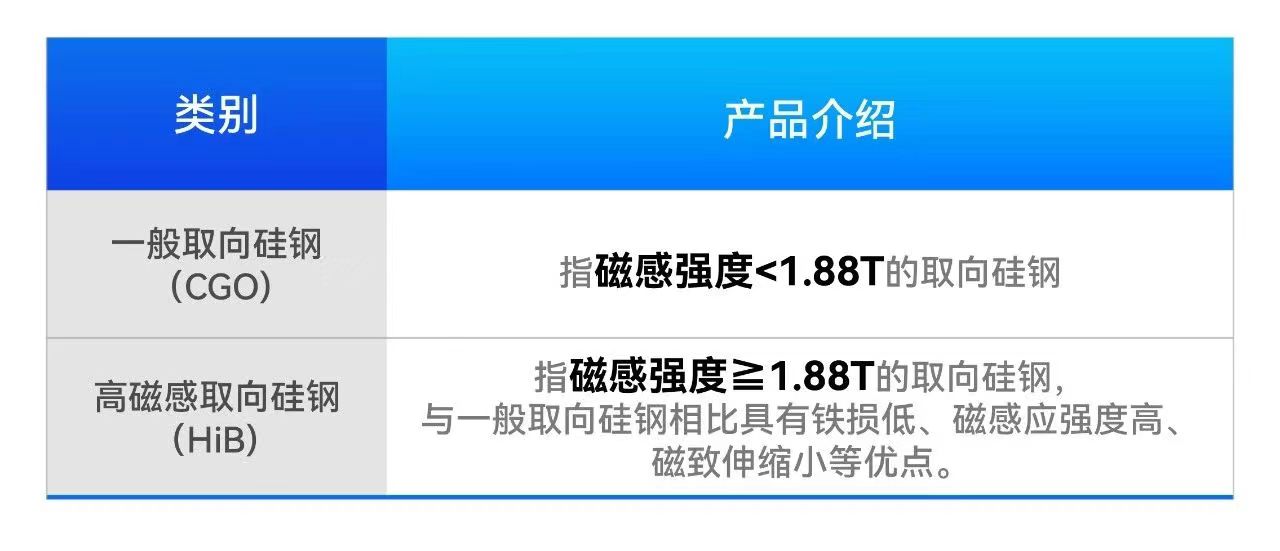
国泰君安证券预计2023-2030年间全球电网投资年平均约5000亿美元,年均复合增长率为7.9%-8.0%。 四、高磁感取向硅钢竞争力凸显,变压器行业面临新挑战与机遇 俄乌冲突使欧洲认识到发展清洁能源的重要性,AI算力飞速增长导致电力需求猛增,加之美国电网老化,变压器平均寿命高达30-40年(设计寿命25年)。在清洁能源需求的推动下,全球对风电、光伏、储能等发电设备的变压器需求猛增。未来10年,全球变压器行业将会面临巨大的机遇。 中国GB20052-2024强制能效标准即将实施,使得中高牌号(95以上)硅钢的需求将从48%提高到72%,加之全球铜资源短缺,铜价趋势性上涨。因此,从变压器设计成本角度考虑,调整铜铁比,提高中高牌号硅钢用量,成为变压器制造商必须关注的首要问题。 综合诸多因素,全球中高牌号取向硅钢将迎来至少2-3年趋势性上涨,并且高磁感(HiB)取向硅钢在变压器市场中将更有竞争力。 五、新形势下,高磁感取向硅钢(HiB)竞争力突显 中国位居全球硅钢产量之首,占世界总产量的一半以上。取向硅钢分为CGO和HiB两种,其中CGO的生产难度较低,而HiB则相反。HiB生产过程中的最大难点在于每道工序之间的动态匹配,这要求在研发和供应链上摸清所有的工艺窗口,并具备全流程的控制和生产管理能力,强调各工艺流程的“双命中”和最终产品的“牌号命中率”。
HiB和CGO在性能上最大的区别在于磁感,HiB的磁感在1.88T以上,CGO一般低于1.86T(典型值)。另外,在相同厚度条件下,HiB工艺能实现更低的单位铁损,且在炼钢环节能耗较低。在双碳背景下,HiB工艺更符合低碳指标要求。 湖南宏旺作为国内民营硅钢厂中规模领先且全面采用HiB工艺的冷轧硅钢企业,其硅钢产品的磁感典型值稳定在1.89-1.93之间,典型铁损则控制在0.68-0.92之间。 随着GB20052-2024新国标的正式实施,湖南宏旺生产的HiB取向硅钢将覆盖全牌号,满足新的能效标准要求。 |


